Aspecte fiscale privind câștigurile obținute din bonusuri fără depunere în România
Bonusurile fără depunere sunt oferte promoționale prin care un operator poate acorda credite de joc fără ca utilizatorul să efectueze o alimentare inițială a contului. Din perspectivă fiscală, este util să se distingă între valoarea promoțională acordată și suma care devine efectiv câștig disponibil. Tratamentul fiscal depinde de natura activității, de regulile aplicabile veniturilor din jocuri de noroc și de momentul în care câștigul este plătit sau transferat.
Bonusul acordat și câștigul realizat
Un credit promoțional poate fi supus unor condiții privind utilizarea, rulajul ori retragerea. În consecință, valoarea afișată în cont nu coincide întotdeauna cu un venit încasat de participant. Dacă utilizarea bonusului generează un câștig care poate fi retras sau plătit, analiza fiscală se raportează la suma relevantă potrivit legislației și mecanismului de plată, nu doar la valoarea inițială a creditului promoțional.
Regulamentul ofertei precizează de regulă condițiile de conversie și disponibilizare a fondurilor. Aceste informații ajută la înțelegerea traseului de la creditul promoțional la un eventual câștig plătibil. În documentarea ofertelor de tip bonus fara depunere, această distincție oferă un cadru clar pentru a interpreta sumele prezentate și felul în care pot deveni disponibile.
Impozitarea veniturilor din jocuri de noroc
În România, veniturile din jocuri de noroc intră într-un regim fiscal specific, reglementat de Codul fiscal. Pentru categoriile vizate de reținerea la sursă, impozitul este calculat și reținut de organizatorul sau plătitorul venitului, conform regulilor aplicabile la data plății. Impozitarea se raportează la venitul relevant încasat, iar tranșele și cotele pot fi stabilite prin lege și pot fi actualizate.
În cazul jocurilor desfășurate online, momentul plății către participant este deosebit de important pentru aplicarea procedurii fiscale. Operatorul comunică, în mod obișnuit, suma brută, impozitul reținut și suma netă transferată, atunci când obligația de reținere îi revine. Documentele puse la dispoziție în contul utilizatorului pot include istoricul tranzacțiilor și informațiile necesare pentru a urmări calculul.
Rolul operatorului și evidența sumelor
Operatorii autorizați au obligații fiscale și de raportare potrivit cadrului legal românesc. În situațiile în care impozitul se reține la sursă, participantul primește suma netă, iar plătitorul virează impozitul către buget în condițiile prevăzute de lege. Pentru utilizator, păstrarea unei evidențe a plăților, retragerilor și documentelor fiscale facilitează urmărirea veniturilor pe parcursul anului.
Este utilă separarea în evidență a bonusurilor acordate, a câștigurilor rezultate și a sumelor efectiv retrase. Aceste valori au roluri diferite în istoricul contului și pot fi prezentate distinct de platformă. O astfel de organizare sprijină înțelegerea situației fiscale și permite compararea informațiilor din cont cu documentele privind plățile.
Reguli aplicabile și situația personală
Tratamentul exact poate depinde de categoria jocului, statutul operatorului, modalitatea de plată și normele în vigoare în perioada în care se obține venitul. De aceea, informațiile fiscale trebuie raportate la versiunea actuală a Codului fiscal și la instrucțiunile autorităților competente. Când apar mai multe tipuri de venit sau situații fiscale distincte, documentele individuale și îndrumarea unui specialist pot ajuta la stabilirea obligațiilor care se aplică în cazul respectiv.
În ansamblu, evaluarea câștigurilor obținute din bonusuri fără depunere pornește de la diferența dintre creditul promoțional și venitul efectiv plătit. Identificarea momentului plății, a sumei brute și a eventualei rețineri la sursă oferă reperele principale pentru înțelegerea impozitării în România.
-
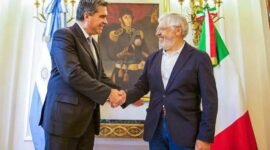 CHACO PODRÍA PROVEER GIRASOL A ITALIA E INCREMENTAR LA EXPORTACIÓN DE MIEL A LA UNIÓN EUROPEA: «ES UNA VENTANA DE OPORTUNIDADES», DIJO CAPITANICH
También se reunió con el representante de las provincias y regiones autónomas del país europeo para estrechar vínculos comerciales, culturales y financieros._ Continuando
-
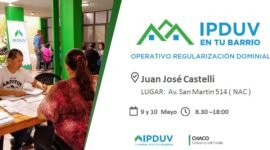 EL IPDUV REALIZARÁ NUEVO OPERATIVO DE REGULARIZACIÓN DOMINIAL EN CASTELLI
El Instituto Provincial de Desarrollo Urbano y Vivienda de la Provincia del Chaco (IPDUV), a través de la Coordinación de Vivienda Municipal –a
